

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес
Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста
Видео
Колонка экономиста
08.10.2026
Итоги августа добавляют умеренности макродинамике
 По оценке Минэкономразвития России, в августе 2026 года рост ВВП составил +0,8% г/г после +0,6% г/г в июле. По итогам 8 месяцев 2026 года рост экономики сохранился на уровне +0,6% г/г. Такой же темп ожидают в министерстве и по результату увеличения ВВП в текущем году в целом. При отсутствии рецессии это, по сути, предполагает нулевую динамику в сентябре-декабре, что сохраняет риск нового охлаждения экономики, предполагая проработку и принятие регулятивных мер по противодействию этому тренду и его коррекции вверх.
Альтернативные экспертные оценки темпов роста ВВП-2026 располагаются в интервале 0,5-0,9%. Выход на верхнюю планку будет зависеть от стабилизации ситуации на топливном рынке, ликвидации последствий атак БПЛА, размерности бюджетного и кредитного импульсов, а также реакции бизнеса на предложенные правительством параметры новой финансовой трехлетки и окончательный вариант утвержденного бюджета.
Итоговый темп ВВП-2026 существенным образом будет определяться динамикой выпуска в базовых видах деятельности. В первом полугодии она составила г/г -0,1%, по результатам 8 месяцев вернулась в область положительных значений и насчитывает 0,2% г/г: в августе 2026 года выпуск вырос на 0,9% в годовом выражении после роста на 0,8% в июле, 1,8% в июне, снижения на 0,5% в мае, роста на 1,2% в апреле, на 1,6% в марте, снижения на 2,3% в феврале и сокращения на 3,0% в январе. Траектории выпуска в базовых видах деятельности, однако, остаются сильно неоднородными.
Индекс промышленного производства в августе 2026 года составил -0,6% г/г (-0,3% к июлю с устранением сезонного и календарного факторов) после +0,4% г/г в июле. По итогам 8 месяцев 2026 года выпуск промышленности сохранился на уровне прошлого года (+0,0% г/г).
Выпуск обрабатывающей промышленности в августе составил -0,5% г/г после +2,4% г/г в июле. В целом за 8 месяцев 2026 года рост обрабатывающего сектора насчитывает +0,4% г/г. Добывающий сектор в августе улучшил свои показатели – до -1,3% г/г после -2,6% г/г месяцем ранее. По итогам 8 месяцев 2026 года в целом динамика выпуска в добывающем секторе составила -1,0% г/г.
Грузоперевозки увеличились в августе 2026 года на 4,2% в годовом сравнении после роста на 1,6% в июле (за январь-август рост на 0,2%).
Оборот розничной торговли в августе в годовом выражении повысился на 3,3% после роста на 5,3% в июле (за январь-август рост на 5,1%). Оптовая торговля в августе снизилась на 0,5% после роста на 0,4% в июле (за январь-август рост на 0,7%).
Продукции сельского хозяйства произведено в августе 2026 года на 6,6% больше, чем годом ранее, после снижения на 4,1% в июле (за январь-август - рост на 1,2%). Объем работ, выполненных по виду деятельности «строительство», в августе вырос на 2,7% после роста на 0,8% в июле (за январь-август снижение на 2,9% из-за провала в начале года).
Значимым фактором поддержки макродинамики остаются позитивные темпы потребительской активности. Несмотря на некоторое замедление, суммарный оборот розничной торговли, платных услуг населению и общественного питания в августе вырос +2,9% г/г в реальном выражении после +4,6% г/г в июле и 6,0% г/г в июне. По итогам 8 месяцев 2026 года рост потребительской активности составил +4,5% г/г.
Этому способствует низкая безработица – 2,2% в августе после 2,3% в июле (при среднем уровне за 8 месяцев также в 2,2%), и хотя и притормаживающий, но тем не менее продолжающийся рост заработных плат. В июле 2026 года (по последним оперативным данным) номинальная заработная плата увеличилась на +9,5% г/г против +9,6% г/г в июне и составила 109 524 рубля, реальная – на +3,3% г/г после +3,4% г/г в июне и 4,5% г/г в мае. За 7 месяцев 2026 года номинальная заработная плата выросла на +12,2% г/г и составила 109 320 рублей, реальная – на +6,0% г/г.
Накопленный показатель последней, однако, обусловлен предыдущим быстрым ростом: в первом квартале реальная зарплата прибавила 8,7%, во втором – 4,4%. И зарплаты, и спрос оказались ниже консенсус-прогноза экспертов, ожидавших в июле увеличения зарплат в реальном выражении на 5,3% г/г и потребительской активности в августе г/г – на 4,2%.
Важнейший показатель, характеризующий динамику потребления – состояние торговой розницы. По данным Росстата, оборот розничной торговли в России в августе 2026 года в годовом выражении увеличился на 3,3%. Результат оказался хуже консенсус-прогноза «Интерфакса», который предполагал повышение на 4,6%. Темпы роста показателя снизились: в июле он вырос на 5,3%.
В августе синхронно с торговой розницей замедлились и другие важные слагаемые совокупного потребительского спроса. Объём платных услуг населению в августе вырос на +1,3% г/г после +2,3% г/г месяцем ранее. За 8 месяцев 2026 года показатель увеличился на +2,4% г/г. Рост оборота общественного питания в августе составил +3,4% г/г после +5,1% г/г в июле. За 8 месяцев 2026 года оборот увеличился на +5,9% г/г.
В сентябре оперативный «СберИндекс» фиксирует продолжение тренда к замедлению потребления: за неделю с 21 по 27 сентября совокупные потребительские расходы снизились г/г на 3,5% и 4,7% месяц к месяцу. Основные драйверы сокращения к предыдущему месяцу: одежда и обувь (-15,6%), продовольственные магазины (-3,5%), общепит (-8%), топливо (-19,5%). Практика показывает, что потребительский спрос значимо поддерживается динамикой розничного кредитования.
Для состояния потребительского спроса существенна динамика инфляционных ожиданий населения. По данным опроса ООО «инФОМ», в сентябре 2026 года их медианная оценка на годовом горизонте увеличилась до 14,2% (+0,5 п.п. м/м; +1,6 п.п. г/г). Инфляционные ожидания находятся выше диапазона значений 2024–2025 годов. Оценки ожидаемой инфляции выросли как у опрошенных со сбережениями (12,8%; +0,8 п.п. м/м; +2,0 п.п. г/г), так и у тех, кто не располагает накоплениями (15,4%; +0,4 п.п. м/м; +1,3 п.п. г/г).
Наблюдаемая населением инфляция в сентябре увеличилась до 15,1% (+0,8 п.п. м/м; +0,4 п.п. г/г). Повышение произошло и у респондентов без сбережений, и у тех опрошенных, которые имеют накопления. Разрыв между значением наблюдаемой инфляции и годовым приростом ИПЦ2 уменьшился до 8,8 п.п. (наблюдаемая инфляция в 2,4 раза больше, чем годовой прирост ИПЦ; в среднем за 2022–2025 гг. наблюдаемая инфляция превышала годовой прирост ИПЦ в 2,0 раза).
Примечательно, что пока повышение инфляционных ожиданий добавляет позитива индексу потребительских настроений (большая часть респондентов полагают, что ожидаемый и наблюдаемый рост цен на год вперед снизятся). В сентябре 2026 года поднялся до 95,5 п. (+2,7 п. м/м; -8,8 п. г/г). Заметно выросли ожидания респондентов. Оценки текущей ситуации также повысились, но менее значительно. Несмотря на повышение, ИПН оставался ниже уровней 2023–2025 годов.
Показатели деловой активности в августе отыгрывали июльский провал. Так, индикатор бизнес-климата (ИБК) ЦБ РФ после -3,4 п. в июле в последний месяц лета поднялся до 2,4 п. При этом августовский объем выходящих отраслевых финпотоков, согласно мониторингу Центробанка, вернулся в область положительных значений, увеличившись на 2,6% к среднему уровню второго квартала-2026. Поотраслевая неоднородность потоков платежей, впрочем, сохранилась. У экспортеров они увеличились к апрелю-июлю на 4,8%, в отраслях промежуточного спроса (в их числе добыча, транспорт, финуслуги) – на 5,7%, в отраслях, ориентированных на потребительский спрос – на 6,4%. Вместе с тем, сокращением к среднему уровню второго квартала отмечены госпотребление – на 6,8%, а также производство инвесттоваров – на 6,3%.
Опережающие показатели в сентябре несколько улучшились в сравнении с августом. ИБК ЦБ РФ, например, составил -2,3 п., главным образом за счет улучшения краткосрочных ожиданий предприятий, повышавшихся второй месяц подряд, но тем не менее оставшихся ниже значений 2022-2025 годов. Текущие оценки бизнес-климата в сентябре продолжали снижаться.
Примечательна динамика сентябрьских опережающих показателей деловой активности в промышленности. Ряд из них отмечен некоторым улучшением, тем не менее значения их все еще остаются в отрицательной области. Рассчитываемый ИНП РАН индекс промоптимизма снизился в предыдущем месяце на 4 пункта, причем ухудшились все его составляющие: баланс фактических изменений спроса потерял 3 пункта (нормальным его считают лишь 36% респондентов); с околонуля до +6 пунктов повысились оценки избыточности готовой продукции; к нулю после 35-месячного максимума в августе вернулся баланс планов выпуска. В ИНП РАН не исключают, что улучшение настроений руководителей предприятий, зафиксированное в середине и конце лета, может не получить октябрьско-декабрьского продолжения.
В то же время PNI в обработке (по версии S&P Global) в сентябре прибавил 1 пункт, поднявшись до 49,8 пункта, в основном на улучшении ожиданий. Оценки текущих операционных условий, притока новых заказов, а также динамики цен поставщиков, однако, ухудшились.
Индекс предпринимательской уверенности Росстата (на основе опросов 5,5 тысяч предприятий) в первый осенний месяц синхронно повысился в добывающих отраслях на 0,2 п.п. – до -5,5% и в перерабатывающих – на 0,4 п.п. – до -0,5% (год назад значения индекса насчитывали -4,0% и -1,9% соответственно). Вместе с тем в оценках текущей ситуации и перспектив на 6 месяцев вперед между этими группами отраслей наблюдаются различия: в добыче пессимистов больше на 7,8% и 0,7%, в обработке текущие пессимистические настроения опережают благоприятные на 2,8%, но оптимистов, ожидающих позитивных перемен, больше на 17%.
Данные об инвестициях являются запаздывающим показателем, тем не менее достаточно точно определяющим вероятность их будущей динамики. В связи с этим примечательны два обстоятельства. Во-первых, Росстат по итогам первого полугодия зафиксировал снижение доли накопления основного капитала в ВВП г/г на 0,7 п.п. – до 20,5%. Во-вторых, усиливается г/г отставание объемов сальдированной прибыли предприятий (основного источника инвестиций): за первую половину года – на 13,3%, в январе-июле – уже на 15,7% (причем, июльское «сжатие» г/г насчитывало 32%).
Прирост корпоративного кредитования на 1,6 трлн руб., +1,5% месяц к месяцу в июле, и на 1,4 трлн руб., +1,3% месяц к месяцу в августе, лишь в малой части покрывает потребность в финансировании капвложений (на это направляется не боле 15% от суммы новых кредитов). К тому же в августе годовой темп увеличения корпоративного портфеля потерял 0,4 п.п., опустившись до 13,4% г/г.
Значимым фактором сдерживания инвестактивности остается рост зарплат. Это проявляется в высокой волатильности траектории производительности труда: в первом квартале-2026, по оценке Росстата, она выросла на 1,7%, по результатам первого полугодия снизилась г/г на 0,5%.
Это заметно актуализирует необходимость еще большей сосредоточенности регуляторов на задаче запуска нового инвестцикла. В числе первоочередных действий на этом поприще: господдержка расчистки накопленных долгов и убытков, включая ликвидацию ущерба от атак БПЛА; повышение эффективности использования имеющихся у государства и бизнесов финансовых ресурсов при четких приоритетах в стимулировании инвестпроектов на основе их таксономии в увязке с технологиями, обеспечением внутреннего спроса, структурными изменениями и снижением импортозависимости; повышение комфортности целевых институциональных условий ведения бизнеса; сокращение инвестиционно-строительного цикла; увеличение загрузки производственных мощностей и инфраструктуры, в том числе в энергетике и транспорте.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
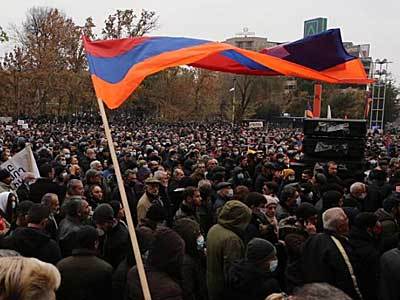
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
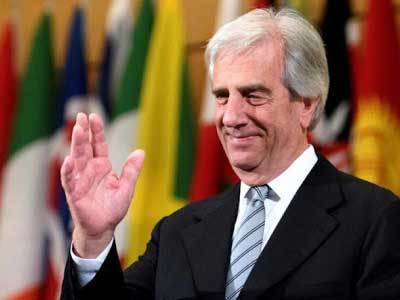
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.