

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес
Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста

Видео
Колонка экономиста
24.09.2026 | Никита Масленников
Глобальное хозяйство – «сгущение» рисков
Транзит мировой экономики к новому состоянию, где основным драйвером выступают структурные трансформации практически всех ее секторов и институтов, к середине второго полугодия-2026 вступил в «область повышенной турбулентности» усиливающихся рисков, когда наложение друг на друга вторичных эффектов новой технологической ИИ-революции и дефицита на мировом рынке энергоносителей начало проявляться очевидным усилением инфляционного давления и напряжением финансовых систем вследствие значимого утяжеления их долговых нагрузок.
Начало осени-2026 отмечено растущей озабоченностью финаналитиков ситуацией на глобальном рынке ИИ. По оценкам, пять крупнейших компаний, инвестирующих в его инфраструктуру, вложат в проекты в текущем году 660-690 млрд долл., тогда как прямая выручка оценивается всего в 51 млрд долл. Сумма инвестиций под будущий спрос, который пока не гарантирован, уже превышает совокупную прибыль «большой пятерки» и их денежный поток, что вызывает необходимость привлечения дополнительного долга. Развитие ИИ, как известно, требует больших затрат энергии. Рост цен на энергоносители вследствие конфликта на Ближнем Востоке, между тем, уже привел к тому, что в компаниях-лидерах мировой нефтеотрасли заговорили о возможном приближении мирового топливного кризиса.
В свою очередь, ведущие мировые центробанки перешли к повышению ключевых ставок, что может обернуться сдерживанием глобальной деловой активности. В МВФ пока ожидают, что рост общемирового ВВП-2026 составит около 3%, однако отмечают – баланс рисков по-прежнему смещен в сторону ухудшения.
Осеннее ралли монетарного ужесточения 10 сентября начал ЕЦБ. Во второй раз (первый эпизод произошел 11 июня впервые за 3 года), повысивший на 25 б.п. ставки: по депозитам – до 2,5%, по операциям рефинансирования – до 2,65%, по маржинальным кредитам – до 2,9%. Причина – рост инфляции в августе в еврозоне и ЕС-27 до 3,2% г/г с 2,9% г/г в июле (повышение м/м составило 0,4%). Потребительские цены без учета таких волатильных факторов, как стоимость энергоносителей, продуктов питания и алкоголя (индекс CPI Core, который отслеживает Европейский центральный банк), в прошлом месяце выросли на 2,4% в годовом выражении после повышения на 2,5% месяцем ранее.
Цены на продукты питания, алкоголь и табачную продукцию выросли на 1,1% после роста на 1,2% в июле. Цены на энергоносители ускорили рост до 14,3% после повышения на 10,3% месяцем ранее. Услуги стали дороже на 3%.
Самая низкая инфляция была отмечена в Швеции (0,3%), Эстонии (1,3%) и Чехии (1,5%). Самый высокий рост потребительских цен зафиксирован в Румынии (6,3%), Литве (5,6%) и на Кипре (5,2%). В Германии годовая инфляция в августе ускорилась до 2,9% с 2,8% в июле, во Франции - до 2,6% после 2,4%, в Италии - до 3,2% с 2,9%, в Испании - до 4,6%. с 3,9%.
Ставочно-повышательный тренд на минувшей неделе продолжил Банк Японии, поднявший ключевую ставку до 1,25% - максимума за 31 год. Причина тоже очевидна: потребительские цены в августе выросли г/г на 1,9%, набрав наибольший темп с начала года.
16 сентября к ужесточению денежно-кредитной политики вернулась и ФРС США, единогласным решением 12 членов комитета по открытому рынку повысившая процентную ставку по федеральным кредитным средствам (federal funds rate) на 25 базисных пунктов, до 3,75-4% годовых. Ставка была повышена впервые за три года, решение совпало с ожиданиями аналитиков и участников рынка. В августе годовая инфляция осталась на июльском уровне – 3,4%. Однако рост цен м/м составил 0,4%, в том числе в связи с подскоком цен на бензин на 27,4%. В сентябре зафиксирован новый рекорд – средняя цена за галлон дизтоплива (3,79 л.) достигла 6,2 долл. (рост г/г на 60%). ФРС повысила прогноз инфляции-2026 на 0,1 п.п. – до 3,7% г/г, по ВВП – он скорректирован вверх на те же 0,1 п.п. – до 2,3%, по безработицы снижен с 4,3% до 4,1%.
Медианный прогноз руководителей Федрезерва предусматривает, что базовая процентная ставка будет увеличена еще на 25 базисных пунктов до конца года. Как показал точечный график прогнозов (dot plot) - диаграмма, отражающая индивидуальные ожидания членов совета управляющих ФРС и глав федеральных резервных банков в отношении процентной ставки, - такого мнения придерживаются 12 из 18 руководителей ЦБ. Двое полагают, что ставка до конца года будет оставаться на текущем уровне, а четверо ожидают подъема на 50 б.п.
Прогноз ставки на конец 2027 года насчитывает 4,1%, на конец 2028-го – 3,9%. Повышение ставки ФРС поддержит доллар, для других стран может привести к ослаблению национальных валют, удорожанию внешних заимствований, а также импорта по ценам, номинированным в USD.
На минувшей неделе от увеличения ставки воздержался Банк Англии, но отметил, что инфляция в августе ускорилась до 3,1%, к концу года может достичь 3,75%, а в первом квартале-2027 окажется чуть выше 4%. Это означает, по признанию главы британского ЦБ Эндрю Бейли, что монетарную политику, вероятно, придется ужесточать.
С аналогичными рисками уже сталкивается и Нарбанк Китая. Он удерживает ставку, но инфляция уже превышает прогнозы: в августе она составила 3,8% г/г после 3,5% в июле, ее базовый показатель (без учета продовольствия и энергоносителей) тоже движется плавно вверх – 1% в последний месяц лета после июльских 0,9%.
На фоне решений и намерений ведущих мировых центробанков обращает на себя внимание позиция МВФ, представленная наиболее полно в выступлении 9 сентября его главы Кристалины Георгиевой в Банке международных расчетов. В нем примечательны несколько важных месседжей:
· выраженный скепсис в отношении избыточного оптимизма по поводу сокращения масштабов и продолжительности перебоев с поставками, вызванных фактическим закрытием Ормузского пролива (интенсивность прохождения судов через него в настоящее время вдесятеро меньшая, чем до конфликта США и Израиля с Ираном).
· ИИ-бум «с его ненасытной потребностью в энергии» в текущей ситуации на мировом рынке нефти в краткосрочной перспективе однозначно выступает существенным проинфляционным фактором.
· для центральных банков, как управляющих глобальным спросом, актуальной текущей задачей остается ответ на вопрос, насколько ограничительной должна быть монетарная политика, если ситуация с энергоресурсами ухудшится, и новое повышение уровня цен увлечет за собой дополнительные вторичные эффекты и более масштабный инфляционный процесс.
· еще один принципиальный вопрос, на который пока нет убедительного ответа – долгосрочные эффекты развития ИИ для баланса спроса и предложения. Гипотетически возможно, что рост производительности вследствие применения ИИ способен привести к их увеличению при повышательной динамике реальных доходов. Тем не менее монетарным регуляторам важно учитывать последствия негативной коррекции рынка, а также сокращения среднего класса и усиления неравенства, что может стать значимым вызовом для налоговых систем (в первую очередь, для собираемости НДФЛ) и доходов бюджетов в целом.
· действия центральных банков теснейшим образом зависят от наличия и реализации среднесрочных планов бюджетных консолидаций, ограничивающих рост госдолга и ведущих к его последующему сокращению. В этой части экономической политики (и прежде всего в развитых странах) успехов немного. Внимание правительств и законодателей к этим проблемам явно недостаточное. В таких обстоятельствах центробанкам целесообразно, как минимум, не увеличивать их вложения в гособлигации напрямую вне рынка (Банк Японии владеет 34% госдолга, ЕЦБ – 20%, ФРС – 11%). До тех пор, пока не будут запущены заслуживающие доверия программы бюджетных консолидаций, продолжать движение к достижению монетарных целей, обеспечивая низкий и стабильный уровень инфляции и сохраняя способность в кризисных ситуациях «к решительному предоставлению ликвидностей экономикам».
Еще более жестко Кристалина Георгиева высказалась на этот счет в конце августа на симпозиуме ФРС США в Джексон Хоул: такая позиция центральных банкиров приближает правительства к необходимости сделать сложный выбор между сокращением первичных расходов и повышением налогов для надежного среднесрочного бюджетного планирования, снижения дефицитов и уровней госдолга. Во многих странах этот выбор еще предстоит сделать.
Перспективы глобальной макродинамики многовариантны. Определенное представление о возможных сценариях дает доклад ВТО о мировой торговле-2026 (опубликован 15 сентября) «Переломный момент для мировой торговой системы». Бездействие в деле ее системной модернизации, указывают авторы, к 2050 году может обернуться потерей 10% глобального ВВП. В докладе представлены три сценария.
Согласно первому («расширенный мир сотрудничества»), к 2050 году мировые ВВП и экспорт могут увеличиться на 2,9% и 17,9% соответственно. Его реализация предполагает, что правила ВТО будут усилены за счет более широких обязательств по открытию рынков, новых многосторонних правил в сфере цифровой торговли и услуг, расширения членского состава и сбалансированной системы, которая будет учитывать как открытость торговли, так и вопросы безопасности. Два других сценария описывают ситуации, в которых нарушаются правила многосторонней торговли: «географически фрагментированный мир» (снижение ВВП и экспорта на 5,1% и 18,6% соответственно), в котором торговое сотрудничество организовано вокруг геополитических блоков, и «мир соглашений о свободной торговле» (снижение ВВП и экспорта на 6,9% и 26,9% соответственно) – в этом сценарии многостороннее сотрудничество заменяется сетью двусторонних соглашений о свободной торговле.
В докладе констатируется, что сохранение статус-кво, по сути, исключает возможность эффективной деятельности ВТО. Организации предстоит ответить на вызовы перераспределения экономической мощи в мире, растущей роли госвмешательства в экономику при проведении протекционистской промышленной политики, развития цифровизации, глобальных цепочек добавленной стоимости и др. Важнейшая предпосылка к этому – существенное снижение геополитической напряженности, на что, как признают авторы доклада, могут потребоваться годы.
«Сгущение» рисков в глобальном хозяйстве пока еще не означает автоматической неизбежности нового мирового кризиса (хотя такой сценарий всегда полезно иметь в виду). Вместе с тем тщательный и углубленный мониторинг изменчивой ситуации в pax economica остается актуальной задачей экономических властей в РФ, где темп ВВП в текущем году может отстать от общемировой скорости более чем втрое, оказавшись в интервале 0,7-0,9%.
При этом «высокий сезон» в нефтеценах способен приблизить дефицит бюджета к планке в 2% ВВП. Инвестактивнось, однако, скорее всего останется в области отрицательных значений, что сохранит разрыв (в разы) между темпами роста зарплат и повышения производительности труда. Не исключено, что по итогам года инфляция несколько превысит 7%, курс рубля может стабилизироваться вблизи текущих значений в коридоре 84-85 руб. за долл. При этом говорить о развороте тренда к его ослаблению было бы преждевременно.
Последствия реализации риска прорыва «глобального ИИ-пузыря» для России могут оказаться умеренными в силу слабой прямой связи с этим мировым рынком. В то же время очевидно, что устойчивость экономического роста в РФ и повышение его темпов в 2027 году и далее решающим образом будут зависеть от реализации плана структурных трансформаций и национальной модели целевых условий ведения бизнеса.
В ходе стратегической сессии правительства (15 сентября) по этому вопросу отмечалось: если бы Россия участвовала в новом рейтинге Всемирного банка, пришедшем на смену Doing Business (предполагается, что соответствующая оценка будет проведена в 2027 году), то могла бы уже претендовать на место во второй половине топ-20 из 102 стран. В то же время в представленном на минувшей неделе рейтинге производительности ЮНКТАД РФ оказалась на 84 месте из 195 стран, уступив лидерам почти 20 пунктов (первое место у Дании – 70,9 п., второе – у США с 70,6 п., третье – у Австралии с 69,9 п.; Китай занял 25 место с 62,5 п.). Изучение международного опыта с принятием на его основе необходимых регулятивных решений, приближающих показатели РФ к топ-25 в этом рейтинге – хорошее подспорье для достижения национальных целей-2030 и укрепления российских позиций в глобальном хозяйстве.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
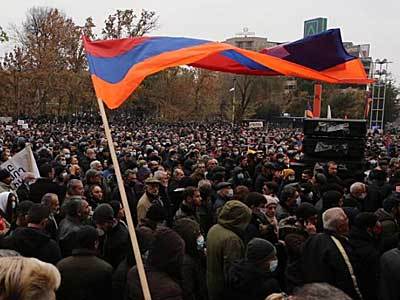
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
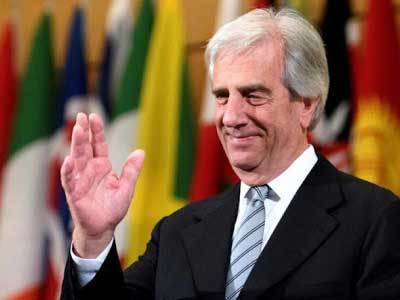
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.