

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес
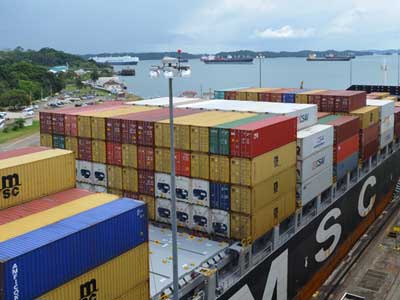
Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста

Видео
Колонка экономиста
17.09.2026 | Никита Масленников
Регулятор взял тактическую паузу
11 сентября совет директоров Банка России сохранил ключевую ставку на уровне 14% годовых. Решение совпало с ожиданиями большинства финаналитиков и участников рынка и стало первой «остановкой» в текущем цикле смягчения денежно-кредитной политики (ДКП) с июня-2025 после десяти снижений подряд.
Основаниями для этого, подчеркивают центральные банкиры, стали: высокий текущий рост цен в июле-августе, в том числе в устойчивых компонентах; ускорение их давления на предложение и спрос вследствие ситуации на топливном рынке и вторичных эффектов по широкому кругу товаров и услуг; сохранение на повышенных уровнях инфляционных ожиданий и кредитной активности при слабовыраженных подвижках к улучшению делового климата.
Значимую роль сыграла и неопределенность по бюджетным параметрам на текущий год и следующую финансовую трехлетку. В условиях преобладания проинфляционных рисков ЦБ РФ ожидаемо сохранил нейтральный сигнал о будущих действиях. Траектория ключевой ставки будет определяться динамикой инфляции и ее ожиданий с учетом баланса внутренних и внешних рисков.
В свою очередь, в Минэкономразвития заявили, что принятое решение отражает сложное соотношение рисков повышения цен и потребностей экономики в стимулах к росту. Денежно-кредитные условия остаются жесткими, а их своевременное смягчение является важным фактором перезапуска инвестцикла. Финаналитики, в свою очередь, отметили, что пауза в ослаблении ДКП, возможно, позволит приблизиться к приведению совокупного спроса в соответствие с возможностями предложения.
Как отмечено в заявлении ЦБ РФ, в июле текущий рост цен с поправкой на сезонность составил 11,6% в пересчете на год после 5,3% в среднем в 2-м квартале 2026. Аналогичный показатель базовой инфляции увеличился до 7,0% после 4,6% в среднем в предыдущем квартале. На ценовую динамику в последние месяцы значимо влияли волатильные позиции. Среди них – моторное топливо и плодоовощная продукция. Рост цен на моторное топливо проявился и в динамике устойчивой инфляции. Диапазон ее оценок повышен до 5–6% в пересчете на год. Они будут уточнены после поступления полной статистики за август.
В последний месяц лета Росстат зафиксировал дефляцию в 0,08%, впрочем, заметно меньшую, чем год назад, когда ИПЦ снизился на 0,4%. Столь ощутимое различие дефляционного темпа прежде всего обусловлено возобновлением увеличения цен на бензин (+0,76% месяц к месяцу, +24,68% год к году, +16,5% за 8 месяцев). В целом же в августе наблюдалось шаткое равновесие между умеренно растущими и столь же умеренно снижающимися ценами: на плоды и овощи они сократились на 5,72%, но без их учета в группе продовольственных товаров выросли на 0,51%, цены на услуги показали -0,54%, но их динамика на непродовольственные товары оказалась с противоположным знаком - +0,53%, при этом повышательный тренд приобрел почти фронтальный характер, коснувшись одежды и обуви, бытовой техники и радиоэлектроники, лекарств и проч. Инфляция год к году по итогам августа насчитывала 6,33%, по состоянию на 7 сентября осталась на сопоставимом уровне – 6,29%.
На ту же дату ИПЦ вышел из области дефляции и прибавил 0,5% неделя к неделе. На продовольственные товары продолжилось снижение цен (-0,09% н/н), в том числе ускорилось удешевление плодоовощной продукции (до -1,81% н/н), на остальные продукты питания динамика цен составила 0,07% н/н. В секторе непродовольственных товаров цены изменились на 0,37% н/н, в секторе наблюдаемых услуг снижение цен ускорилось до -0,20% н/н. Темп роста цен на бензин замедлился до 0,58% н/н, на дизель остался на околонулевом уровне – 0,04% н/н.
Как отмечают в ЦБ РФ, инфляционные ожидания населения в августе несколько снизились, но по-прежнему остаются значительно выше уровня первого полугодия. У бизнеса они, напротив, немного подросли. Ценовые ожидания бизнеса в сентябре увеличились до 22,7 пункта (выше в этом году они были только в I квартале, когда составляли 23,0 пункта) с 21,1 пункта в августе и 20,5 пункта в июле. Средний ожидаемый прирост цен на следующие 3 месяца (в годовом выражении) в сентябре вырос до 7,0% с 6,3% в августе и 6,0% в июле. До этого показатель снижался пять месяцев подряд.
Как подчеркнула на пресс-конференции (11 сентября) глава Центробанка Эльвира Набиуллина:
«В базовом сценарии мы ожидаем, что снижение устойчивой инфляции возобновится по мере того, как эффекты от временного сокращения производственных возможностей будут сходить на нет, при условии, что рост совокупного спроса будет оставаться сдержанным. Но для снижения ключевой ставки нужна уверенность в том, что это происходит».
Затем, что регулятор сохранил прогноз по инфляции на конец год в диапазоне 6-7%. Большинство экспертных оценок в него попадают при доминирующей пока прогнозной версии в 6,6-6,8%. Вместе с тем имеются и более высокие ожидания – 7,5% и даже около 8%. При этом консенсус у макроаналитиков заключается в том, что «моментом истины» для инфляции станет четвертый квартал с сочетанием сезонного роста цен на плоды и овощи, индексации на 10% тарифов ЖКХ, последствий ослабления рубля и ряда разного рода регулятивных решений, повышающих издержки бизнеса (например, вероятного введения с 1 декабря технологического сбора).
Оперативные опережающие показатели деловой активности в сентябре, констатируют в ЦБ РФ, позволяют сделать вывод о продолжении умеренного, хотя и слабовыраженного роста в экономике. Индикатор бизнес-климата (ИБК), рассчитываемый в Банке России на основе опросов предприятий, в сентябре оказался на отметке в -2,3 п. после -2,4 п. в августе и -3,6 п. в июле. Текущие оценки бизнес-климата продолжают плавно ухудшаться: в июле - -9,8 п., в августе -9,9 п., в сентябре -10,4 п. Ожидания, резко повысившись в августе до 5,5 п. после 2,8 п. в июле, в сентябре продолжали двигаться по восходящей траектории, но заметно медленнее – лишь до 6,3 п.
Текущие оценки промвыпуска, после улучшения в августе, в сентябре практически вернулись к уровню июля - -10,1 п. и -10,2 п. соответственно. Текущие оценки спроса снизились до -10,8 п., оказавшись хуже значений августа и июля. Ожидания промвыпуска и спроса после августовских «подскоков» с 2,8 п. до 5,5 п. и с 3,9 п. до 6,4 п. соответственно, в сентябре продолжили повышение, но с замедлением темпа до 6,3 п. и 7,1 п.
Не демонстрирует значимого прироста и инвестактивность. По данным опросов ИНП РАН, в конце августа доля предприятий, не намеренных делать капвложения, на 34 пункта превысила тех, кто продолжает с разной интенсивностью осуществлять такие программы. При этом 23% респондентов против 2% в октябре-2025 указали на чрезмерность цен на инвесттовары российского производства. Не исключено, что с этим обстоятельством связан наблюдаемый прирост корпоративного кредитования (динамика в розничном сегменте значительно более умеренная), притом что денежно-кредитные условия (особенно неценовые) остаются жесткими, хотя и несколько улучшились в реальном выражении в августе по сравнению с июлем. Кредитные ставки остаются на траектории медленного снижения, депозитные, напротив, постепенно подрастают.
Склонность к сбережению сохраняется на высоком уровне. Рублевые средства населения в банках продолжают умеренно расти. При этом в структуре сбережений увеличивается доля текущих и накопительных счетов, наличных денег, вложений в недвижимость и инструменты финансового рынка. В то же время кредитная активность бизнеса и повышенные траты бюджета привели к тому, что накопленный с начала года рост денежной массы сложился выше той траектории, которая была характерна для периода низкой инфляции 2016–2019 годов.
Следует отметить, что финаналитики в целом сдержанно оценивают последствия решения ЦБ РФ о паузе в снижении ключевой ставки. Оно окажет поддержку курсу рубля (наряду с сокращением покупки валюты Минфином в рамках бюджетного правила, снижением спроса на нее у импортеров, растущими нефтеценами и умеренно-позитивными оценками рынками, возможно временными, отдельных геополитических новостей). Официальные курсы ЦБ РФ на 12-14.09 насчитывают: для доллара США 84,26 за руб., евро – 97,87 за руб., юань – 12,55 за руб. Во второй половине сентября участники рынка ожидают, что курс будет находиться в диапазоне 83,5-85,5 руб./долл. и, возможно, останется в нем в конце года. В ближайший месяц они также не ожидают заметного движения ставок по вкладам, ипотеке и потребительским кредитам, базовый сценарий – их стабилизация.
По оценке ЦБ РФ, проинфляционные риски остаются преобладающими, более того, они выросли. Основные из них, как подчеркнуто в заявлении Центробанка, связаны с дисбалансом спроса и предложения в случае более высокого внутреннего спроса и более продолжительного выбытия производственных мощностей в отдельных отраслях. Повышенные инфляционные ожидания могут усиливать перенос издержек в цены. Сохраняются проинфляционные риски, связанные с длительным периодом роста зарплат темпами выше роста производительности труда, а также с ухудшением перспектив мировой экономики и ростом ценового давления в мире на фоне геополитической напряженности.
Июльский базовый сценарий Банка России предполагает постепенное снижение структурного первичного дефицита бюджета до нулевого уровня в 2029 году. Параметры бюджетной политики, включая траекторию возвращения к нулевому структурному сальдо, будут дополнительно уточнены в октябрьском прогнозе после внесения правительством в Государственную думу новых бюджетных проектировок на среднесрочный период. Если они будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жесткая денежно-кредитная политика, чем в базовом сценарии.
Четвертый квартал, очевидно, станет решающим для темпа макродинамики-2026 и формирования нового баланса ее рисков с учетом итоговых уровней ценового давления, бюджетного дефицита (за январь-август он составил 5,8 трлн руб., или 2,5% ВВП) и монетарной жесткости. Обновленный среднесрочный прогноз Минэкономразвития (пока ожидается, что ВВП-2026 увеличится на 0,6%) будет представлен во второй половине сентября. Текущие экспертные версии в целом также располагаются вблизи этого значения. Макроаналитики, опрошенные в августе Банком России и «Интерфаксом», понизили прогноз по росту ВВП с 0,6% до 0,5%, ИНП РАН (это сделано 1 сентября) – с 1,1% до 0,7% при росте потребления домохозяйств на 3,5%, госпотребления – на 0,9% и снижения вложений в основной капитал на 3,5%.
Одновременно на фоне сентябрьского решения ЦБ РФ по ключевой ставке усиливается озабоченность бизнес-объединений перспективами долгосрочного финансирования инвестпроектов. Для бизнеса, подчеркивают, например, в РСПП, важна уже не сама величина ключевой ставки, а негативные последствия ее долгого сохранения на высоком уровне: ухудшение дисциплины расчетов, неплатежи контрагентов, недостаток оборотного капитала, слабость спроса, сложности с поставками сырья. Многие компании – члены РСПП не исключают и спада экономики.
В Центробанке слышат эти настроения, отмечая, что «тактическая пауза» в снижении ставки необходима, чтобы наблюдаемое усиление ценового давления не переросло в устойчивую тенденцию. Снижение ключевой ставки не может быть автоматическим и требует определенных предпосылок, в том числе и на стороне бюджета, параметры которого непосредственно будут влиять на скорость структурных трансформаций в экономике. В конце текущего месяца ясности по этому поводу заметно прибавится. Это означает, что последняя четверть года станет «моментом истины» для всех регуляторов.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
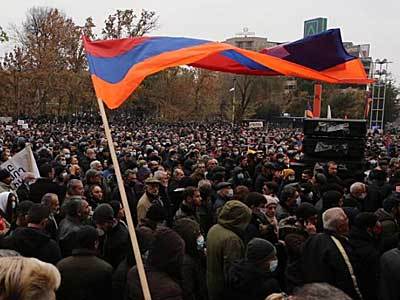
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
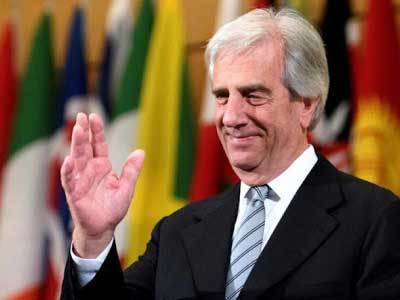
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.