

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес
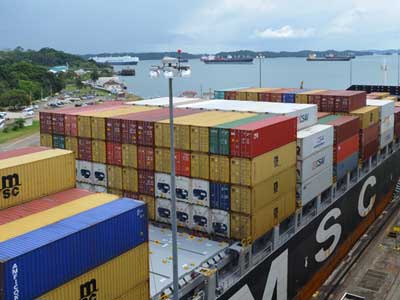
Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста

Видео
Колонка экономиста
23.10.2026 | Никита Масленников
Краткосрочная устойчивость под существенным давлением
Именно таков главный вывод доклада МВФ о перспективах развития мировой экономики, по традиции приуроченного к осенней встрече глав и представителей финансовых и монетарных регуляторов стран-членов фонда и Всемирного банка, проходившей на сей раз всю минувшую неделю в Бангкоке (Таиланд).
В первом полугодии экономическая активность в мире сохранялась на более высоком уровне, чем ожидалось ранее, несмотря на затянувшийся конфликт на Ближнем Востоке и наблюдаемое напряжение в международной торговле. На этом фоне МВФ незначительно повысил прогноз роста мировой экономики на 2026 год по сравнению с июльским вариантом - на 0,1 п.п., вернувшись тем самым к апрельским 3,1% против 3,5% по итогам прошлого года. На 2027 год прогноз остался прежним - рост чуть ускорится (до 3,4%) и практически сравняется с показателем 2025 года.
Самокритично отметив, что в последние три года первоначальные прогнозы оказывались несколько ниже итогового темпа глобального ВВП, аналитики МВФ задались вопросом, действительно ли импульсы экономического цикла оказались сильнее предположений, или же повторяющиеся шоки приводили к структурным изменениям, улучшающим способность мировой экономики адаптироваться к новым вызовам. Ответ пока неочевиден, хотя в текущем году и шоки, и структурные перемены налицо.
Рабочая гипотеза заключается в том, что инвестиционный бум в сфере ИИ в немалой степени позволил компенсировать ущерб от отрицательного шока предложения на мировых рынках энергоносителей. Тем не менее, подчеркивается в докладе МВФ, возможности для адаптации небезграничны. «Запасы сократились, рынки сырьевых товаров остаются уязвимыми, фрагментация может еще больше снизить эффективность, длительная неопределенность в конечном итоге может еще больше подорвать доверие, ограничения на энергоносители могут ослабить импульс, основанный на искусственном интеллекте, а условия финансирования могут резко измениться по целому ряду причин, включая проблемы финансовой устойчивости». В добавлении к этому среднесрочные перспективы экономического роста остаются «неутешительными по историческим меркам и неравномерными в разных странах».
Доказательство тому – значимая дифференциация ожиданий по страновым траекториям макродинамики. Прогноз роста экономик стран с формирующимся рынком и развивающихся стран в 2026 и 2027 годах снижен на 0,1 п.п., до 3,7% и 4,4% соответственно. Оценка роста ВВП развитых стран МВФ в 2026 году, напротив, повышена на 0,4 п.п. до 2,1%, на 2027 год прогноз остался на уровне 1,8%.
Фонд снизил оценку роста экономики Китая как в текущем, так и в следующем году на 0,1% до 4,5% и 4% соответственно.
Экономика Индии, по мнению фонда, будет расти на 7% в год (ранее ожидался рост на 6,4% и 6,7%).
МВФ снизил прогноз по экономике Бразилии - ждет роста на 2,2% в этом году по сравнению с предыдущей оценкой в 2,4% и на 1,9% в 2027 году (предыдущий прогноз 2,2%).
МВФ по-прежнему ждет роста ВВП США в 2026 году на уровне 2,3%. В 2027 году оценка по американской экономике улучшена на 0,1 п.п., также до 2,3%.
Прогноз роста экономик стран еврозоны в текущем году улучшен на 0,2 п.п. - до 1,1%, на следующий год остался прежним - 1,2%. Прогноз по экономике Германии улучшен на 2026 год на 0,6 п.п. до 1,3%, и на 2027 год - на 0,1 п.п., до 1,1%. По ВВП Франции оценка на оба года снижена на 0,2 п.п., до 0,4% и 0,7%. Прогноз по Испании повышен на 0,4 п.п. до 2,5% в 2026 году, на следующий год остался прежним - 1,8%, по Италии - повышен до 0,8% и 0,6% (было по 0,5%).
Оценка роста ВВП Великобритании на 2026 год была увеличена до 1,3% с 1%, на 2027 год - снижена до 1,2% с 1,3%.
Рост экономики Японии составит 0,7% ежегодно (на 2026 год оценка была 0,6%, на 2027 год - не изменилась).
Заметим, что реальные темпы могут отклоняться от обозначенных ориентиров вследствие складывающихся уровней ценового давления, ситуации на мировом рынке нефти и динамики мировой торговли. При этом текущий баланс рисков смещен в сторону ухудшения. В 2026 году МВФ ждет роста мировых потребительских цен на уровне 4,7%. В июле, апреле и январе он повышал свою оценку на 0,3 п.п., 0,6 п.п. и на 0,1 п.п. В 2027 году фонд ожидает роста мировых цен на 4,1% по сравнению с 3,9%, которые прогнозировал в июле.
Базовая инфляция в 2026 и 2027 годах ожидается на уровнях 3,9% и 3,7% соответственно. Прогноз по инфляции в странах с развитой экономикой повышен на 0,1 п.п. до 3,1% в 2026 году, и на 0,3 п.п., до 2,7% в 2027 году. Прогноз по странам с формирующимся рынком и развивающимся странам в 2026 году снижен на 0,1 п.п., до 5,7%, в следующем году ожидается замедление инфляции до 5,1%, что выше июльского прогноза на 0,3 п.п.
Реальность, однако, может заметно скорректировать эти оценки. В сентябре годовая инфляция, например, в США поднялась до 3,7% после 3,4% в августе. В ЕС и Еврозоне – до 3,8% г/г после 3,2% месяцев ранее. В Китае темп ниже, но тоже восходящий – 0,9% и 0,8% г/г соответственно (при прогнозе по итогам-2026 – около 2%). При этом цены на энергоносители г/г выросли в США на 20,4%, в Европе – на 18,9%, в Китае – чуть выше 11%.
МВФ продолжает повышать оценки роста мировых нефтецен, отмечая более высокие и масштабные макроэкономические последствия физических перебоев в поставках сырой нефти, а также дефицитов перерабатывающих мощностей и танкерного флота. В 2026 году МВФ ждет рост средней цены на нефть на 41,3% вместо 31,8%, которые прогнозировал в июле, до $95,74 за баррель (в июле оценивалась в $89,27 за баррель, в апреле - $82,22, в январе - в $62,13, речь идет о среднеарифметическом значении стоимости трех разных бенчмарков - Brent, WTI и Dubai).
В 2027 году, по мнению МВФ, снижение цены будет менее существенным, чем ожидалось ранее - на 8,7% вместо 11,8%, до $87,39 ($78,7 - в июльском прогнозе, в апрельском - $75,97, в январском - $62,17).
Примечателен также прогноз фонда по динамике ВВП стран Ближнего Востока и, особенно, Саудовской Аравии. На текущий год при затягивании конфликта (с его дополнительным «измерением» в Йемене), ожидается снижение на 0,3% в регионе в целом и до 3,3% - у саудитов. В 2027-м при условии мирного урегулирования – рост на 6,3% и 7,9% соответственно.
Ценовые шоки вследствие ограничений прохода судов через Ормуз сказались и на прогнозах стоимостных объемов мировой торговли. На 2026 год оценка повышена на 1,1 п.п. после +0,7 п.п. в июле и по 0,2 п.п. в январе и апреле. Теперь в текущем году МВФ ждет роста этого показателя на 4,6%. Прогноз на 2027 год увеличен на 0,4 п.п. - до 4,7% (в июле повышение прогноза было на 0,5 п.п., в апреле - на 0,7 п.п.).
Даже с учетом неоднократного улучшения прогноза темпы роста мирового товарооборота относительно результата 2025 года (+5%) замедлятся, а в 2027 году, по оценке МВФ стабилизируются; это обусловлено сдерживающим влиянием тарифов и перестройкой производственных цепочек при сохранении высокой активности в сфере торговли технологической продукцией.
Как подчеркивает главный экономист МВФ Сильвана Тенрейро, едва ли не главным риском глобальной макроустойчивости становятся более жесткие ограничения в регулятивных практиках. Прежде всего речь идет о резком повышении стоимости госзаимствований в крупнейших странах с развитой экономикой при одновременном усилении бюджетной несбалансированности. Доходность десятилетних гособлигаций в странах G7 с февраля по сентябрь текущего года выросла на 1 п.п. до максимума за почти два десятилетия. Весьма вероятно, что к 2030 году, отмечается в докладе МВФ о глобальной финансовой стабильности, мировой госдолг превысит отметку в 100% глобального ВВП.
Участники рынков озабочены перспективой того, что рост доходности может стать самоподдерживающимся с тяжелыми макропоследствиями: увеличением дефицитов бюджетов, повышением ценового давления и инфляционных ожиданий, усилением жесткости монетарной политики, большей стоимостью кредита для корпоративных и розничных заемщиков, сдерживанием деловой активности, прибавлением финансовой уязвимости даже у системообразующих компаний.
Неудивительно, что в октябрьском опросе портфельных управляющих, проведенном аналитиками Bank of America, 31% респондентов оценили неконтролируемый рост доходности гособлигаций как ТОП-1 риск для мировой экономики, причем с заметным отрывом от ТОП-2 – вероятности прорыва инвестиционного ИИ-пузыря и ТОП-3 – повышения инфляции (23% и 20% опрошенных соответственно). Активное продолжение наращивания госдолга, когда во все большем числе стран (помимо США, Франции, Китая и др.) процентные ставки по новому долгу уже превышают ожидаемые номинальные темпы экономического роста, подчеркивают в МВФ, может повлечь за собой существенное отклонение вниз от базового сценария динамики глобального ВВП и аналогичный отскок вверх мировой инфляции уже в 2027 году.
По оценке, приведенной в докладе фонда о финансовой стабильности, в 2026 году глобальный бюджетный первичный дефицит составит 3,3% общемирового ВВП. Для стабилизации соотношения долга и ВВП в мире он должен был бы насчитывать 2,6%. В текущем году этого достичь не удастся, хотя бы потому что правительства многих стран стали расширять более короткие, а, следовательно, более дорогие заимствования. Тем важнее и актуальнее, подчеркивается в «Бюджетном вестнике» МВФ, становятся срочные меры по консолидации госфинансов, которые к тому же целесообразно координировать на международном уровне с учетом трансграничных последствий роста госдолга. Причем каждому правительству предстоит начинать с самого себя.
В числе рекомендаций: ограничение льгот по НДС (для США – по налогу с продаж) и повышение эффективности механизмов по его возмещению; ускорение окупаемости инвестиционных затрат за счет налоговых вычетов; сглаживание пороговых значений в налогообложении, сдерживающих переход предприятий из малого бизнеса в средний и далее в крупный; целевое стимулирование НИОКР; повышение обложения рентных доходов; цифровизация налогового администрирования и пересмотр поддержки домохозяйств работающих граждан. По расчетам МВФ, в случае резкого скачка цен на товары первой необходимости, целевые трансферты малообеспеченным обходятся для бюджета в 3-6 раз дешевле затрат на субсидии гражданам и в 14-22 раза дешевле субсидирования производителей.
МВФ понизил свой июльский прогноз по темпу ВВП-2026 в РФ на 0,2 п.п. – до 0,9%. Ожидания представляются реалистичными, хотя и несколько выше собственно внутрироссийских оценок: у Минэкономразвития и участников октябрьского макроэкономического опроса ЦБ РФ – 0,6%, у ЦМАКП – 0,5-0,9%, у ИНП РАН – 0,7%. В Банке России анонсировали корректировку прогноза 23 октября, сделав оговорку, что итоговый темп-2026 будет несколько ниже прошлогоднего (1%).
Опросы предприятий, проведенные регулятором, показали оживление деловой активности в начале IV квартала – индекс бизнес-климата ЦБ РФ поднялся в октябре в область положительных значений, до 1,2 п. после -2,3 п. месяцем ранее. Текущие оценки делового климата, промвыпуска и спроса улучшились, оставшись, впрочем, в области отрицательных значений. Краткросрочные ожидания по этим позициям повысились на 0,3-0,4 п. Почти на 1 п. повысились текущие оценки отпускных цен, но с 6,6% до 6,4% снизился средний ожидаемый темп их прироста в ближайшие 3 месяца. При этом ухудшились отзывы о денежно-кредитных условиях.
После снижения оценок инвестактивности в III квартале по сравнению с апрелем-июнем (-0,1 п.) в IV квартале они улучшились до 1,8 п. во многом в связи с ростом восстановительных и ремонтных расходов крупных компаний. Одновременно увеличились до -17,4 п. после -19,2 п. оценке обеспеченности работниками. При этом 80% респондентов не планируют повышать заработные платы до конца года, оставшиеся 20% готовы увеличить их квартал к кварталу, но только на 0,5%.
Повторимся, прогноз ВВП-2026, по версии МВФ, в целом выглядит реалистичным. Больше вопросов вызывают ожидания-2027 – те же 0,9%, то есть, по сути, стагнация, что ниже оценок Минэкономразвития – 1,4% и Банка России – 1,5-2,5%. Сбываемость ожиданий российских регуляторов (в октябре участники макроэкономического опроса ЦБ РФ на 0,1 п.п. – до 1,7% - понизили медианную оценку темпов долгосрочного роста в РФ до 2034 года) будет существенным образом зависеть от содержания мер поддержки структурных трансформаций, что в свою очередь будет зависеть от реализации планов бюджетной консолидации с повышением эффективности расходной и доходной политик и скорости перехода к нейтральному уровню ключевой ставки - около 10%. Прогнозы МВФ на деле добавляют российским регуляторам аргументов последовательно двигаться в этом направлении.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
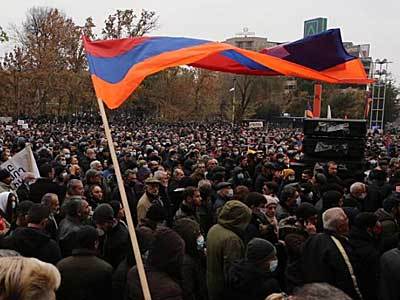
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
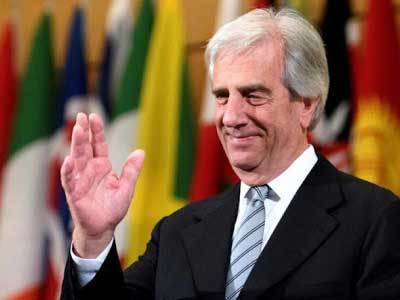
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.